Une adresse peut se trouver à quelques mètres seulement d’une limite de zone inondable, tandis que deux logements d’une même commune présentent des niveaux d’exposition très différents. Pour évaluer le risque, le nom de la ville ou la proximité d’une rivière ne suffisent pas : il faut croiser les cartes officielles, les règles d’urbanisme et les caractéristiques précises du bâtiment. Cette vérification est utile avant un achat, mais aussi pour anticiper les travaux, organiser la protection du logement ou préparer une vente.
Le parcours le plus fiable consiste à rechercher l’adresse sur Géorisques, à consulter le Plan de prévention du risque inondation (PPRI) lorsqu’il existe, puis à lire attentivement l’état des risques et pollutions. Ces documents ne répondent pas tous à la même question : certains décrivent un aléa potentiel, d’autres fixent des prescriptions réglementaires ou signalent des événements passés. Pour prendre une décision immobilière éclairée, il faut donc comprendre leur portée plutôt que se contenter d’un indicateur coloré sur une carte.
Vérifier une adresse en zone inondable avec Géorisques et les cartes officielles
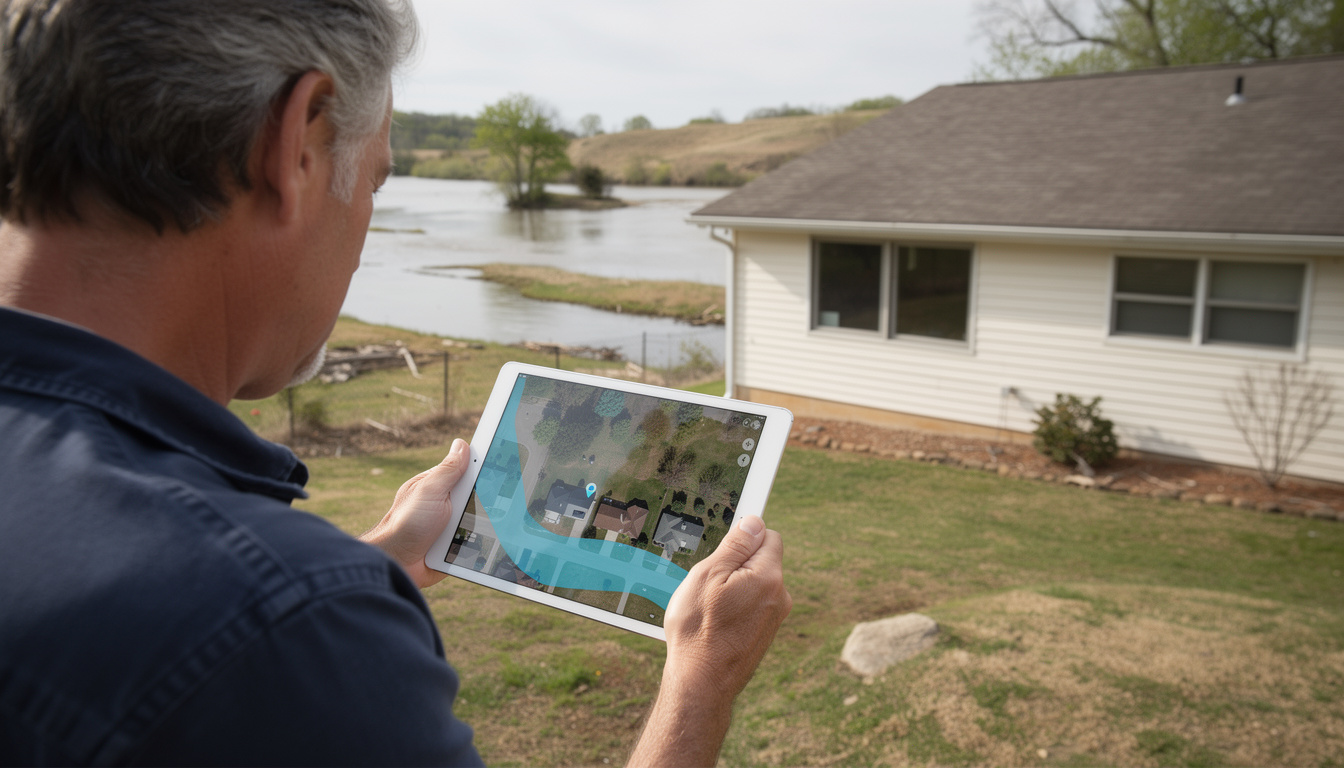
Commencez par saisir l’adresse exacte du domicile sur Géorisques, le portail public consacré aux risques naturels et technologiques. Si l’adresse n’est pas reconnue, essayez avec le nom de la commune, la rue voisine ou la référence cadastrale : dans les secteurs ruraux et les hameaux, la localisation par parcelle est souvent plus précise. Examinez ensuite les rubriques liées aux inondations et repérez les documents cartographiques associés.
Le résultat doit être considéré comme un premier niveau d’analyse, pas comme un diagnostic exhaustif du bâtiment. Une carte peut signaler un risque à l’échelle d’un secteur sans décrire la hauteur d’eau possible dans une pièce donnée, l’état des protections ou la vulnérabilité d’un sous-sol. À l’inverse, l’absence d’une zone clairement coloriée ne signifie pas que le bien est à l’abri de tout ruissellement ou débordement exceptionnel.
Pour approfondir, consultez le PPRI disponible auprès de la mairie, de la préfecture ou sur les services publics en ligne. Ce plan distingue généralement des zones selon le niveau d’aléa et précise les usages autorisés : construction interdite, restrictions pour les extensions, prescriptions sur les matériaux ou obligation de maintenir des espaces d’écoulement. Vérifiez la version applicable et le règlement écrit, car la couleur d’une parcelle ne suffit pas à connaître les obligations concrètes.
Les Atlas des zones inondables (AZI) et les cartes d’exposition complètent cette recherche. Un AZI peut représenter une enveloppe potentielle d’inondation sans avoir la même valeur réglementaire qu’un PPRI approuvé. La différence est importante : une information cartographique aide à comprendre le contexte, tandis qu’un plan réglementaire peut directement encadrer un projet de travaux ou de construction.
Pour un appartement, ne vous arrêtez pas à l’adresse de l’immeuble. Demandez à quel étage se trouve le logement, où sont placés les équipements électriques et les locaux communs, et si les accès au bâtiment peuvent être coupés lors d’une crue. Pour une maison, recherchez également les dépendances, le garage, les accès routiers et les parcelles voisines susceptibles de canaliser les eaux.
La méthode la plus efficace est donc de croiser une recherche par adresse, les documents d’urbanisme et une vérification sur place. Une carte donne un signal d’alerte ; l’analyse des pièces et du terrain permet d’en mesurer les conséquences immobilières.
Comprendre PPRI, zone d’aléa et état des risques avant de conclure
La notion de zone inondable recouvre des réalités différentes. Une zone d’aléa correspond à un territoire susceptible d’être touché selon des phénomènes et des scénarios étudiés ; le PPRI, lorsqu’il est en vigueur, transforme cette connaissance en règles applicables à l’aménagement et aux constructions. Le risque dépend aussi des enjeux présents : une même hauteur d’eau n’a pas les mêmes conséquences pour un terrain non bâti et pour une maison avec des pièces de vie en rez-de-chaussée.
Les cartes peuvent distinguer plusieurs phénomènes : débordement d’un cours d’eau, submersion marine, remontée de nappe ou ruissellement pluvial. Une maison éloignée d’une rivière peut ainsi être concernée par des eaux de pluie qui s’accumulent dans une rue en pente ou par une nappe qui remonte dans un sous-sol. Cette distinction aide à choisir les bonnes mesures de prévention et à poser des questions précises au vendeur.
Lors d’une vente ou d’une location, l’état des risques et pollutions (ERP) informe l’acquéreur ou le locataire des risques auxquels le bien est exposé, conformément aux obligations prévues par le Code de l’environnement. Le document est établi à partir des informations officielles et doit être actualisé si nécessaire ; sa durée de validité est limitée, généralement à six mois. Il doit être remis selon les modalités légales, et l’acquéreur peut demander les justificatifs qui ont servi à le remplir.
L’ERP n’est toutefois pas une garantie d’absence de dommage ni une expertise technique de la maison. Il peut mentionner une exposition sans préciser les travaux nécessaires, et il ne remplace pas une lecture du PPRI ou l’examen des traces d’inondation. Demandez si des sinistres ont été déclarés, si une indemnisation au titre des catastrophes naturelles a été obtenue et si des réparations ont fait l’objet de factures ou d’un rapport d’expert.
Pour illustrer l’écart entre carte et réalité, imaginons qu’Élodie visite une maison située dans une commune traversée par un cours d’eau. La carte signale une exposition, mais le logement est légèrement surélevé ; en revanche, la chaudière se trouve dans une cave et la route d’accès longe un point bas. Le risque pour les occupants, les équipements et la revente ne peut donc pas être résumé par une seule couleur.
Enfin, contrôlez les évolutions réglementaires et les documents de planification locaux avant de déposer un permis ou de signer un compromis. Une parcelle constructible au regard d’un document ancien peut être soumise à de nouvelles prescriptions, tandis qu’une rénovation peut nécessiter des adaptations spécifiques. Une vérification administrative en amont évite de découvrir trop tard qu’un projet d’extension ou de changement d’usage est limité.
Pour rechercher un terrain, la prudence doit être encore plus grande : l’absence de construction existante ne prouve pas que la parcelle est aménageable. Les critères abordés dans ce guide sur la recherche d’un terrain constructible doivent être complétés par la lecture des risques et du règlement d’urbanisme.
Mesurer les conséquences d’une zone inondable avant un achat immobilier
Être situé en zone inondable ne rend pas automatiquement un logement inhabitable, invendable ou impossible à assurer. La décision dépend de l’intensité de l’aléa, de la fréquence des épisodes, de la configuration du bien, des règles du PPRI et du coût des mesures de protection. Il faut évaluer ces éléments comme on le ferait pour une toiture à refaire ou une copropriété confrontée à des travaux importants : en chiffrant les risques avant de s’engager.
Lors de la visite, recherchez les indices matériels : traces d’humidité à hauteur inhabituelle, enduits récemment refaits au rez-de-chaussée, odeur persistante de cave, clapets anti-retour, batardeaux ou prises électriques placées en hauteur. Ces signes ne démontrent pas à eux seuls qu’une inondation a eu lieu, mais ils justifient des questions et, si nécessaire, une expertise. Demandez au vendeur la chronologie des sinistres, la nature des réparations et les justificatifs d’assurance.
Examinez également les parties communes d’un immeuble. Un parking souterrain, un local technique ou un ascenseur peuvent être plus vulnérables que l’appartement lui-même. Pour un investisseur locatif, l’interruption temporaire de l’accès, les frais de remise en état et les difficultés de relocation peuvent affecter le rendement net, même si les pièces principales n’ont jamais été directement touchées.
Les contraintes du PPRI peuvent aussi modifier la valeur d’usage du bien. Des travaux d’extension, la création d’un sous-sol ou la transformation d’un rez-de-chaussée en logement peuvent être interdits ou soumis à prescriptions. Avant de valoriser un projet dans votre plan de financement, demandez à la mairie si les travaux envisagés sont compatibles avec le règlement et faites chiffrer les adaptations par des professionnels.
La négociation doit s’appuyer sur des éléments vérifiables, et non sur une décote arbitraire. Un devis de mise en sécurité, une étude de vulnérabilité, l’historique des sinistres et les conditions d’assurance permettent de comparer le prix demandé au coût total de détention. Une maison moins chère à l’achat peut entraîner des dépenses récurrentes ou une revente plus complexe si le risque est mal documenté.
Avant de signer, établissez une courte liste de vérifications :
- Cartographie : relever les risques indiqués par Géorisques, le PPRI et, le cas échéant, l’AZI.
- Historique : demander au vendeur les sinistres connus, les réparations et les déclarations de catastrophe naturelle.
- Configuration : repérer les niveaux habitables, les équipements sensibles, les caves et les accès.
- Coût : obtenir des devis pour les protections ou travaux nécessaires et intégrer leur montant au budget global.
- Assurance : solliciter une réponse écrite de l’assureur sur les garanties, franchises et conditions de couverture.
Un achat pertinent ne consiste pas à éviter toute parcelle exposée, mais à savoir précisément ce que l’exposition implique et à intégrer son coût dans le prix.
Protéger son logement et anticiper une alerte inondation
La prévention commence par des mesures adaptées au type d’eau et à la configuration du bâtiment. Des batardeaux amovibles peuvent limiter l’entrée d’eau par les portes, mais ils ne protègent pas contre une remontée par les canalisations ou une infiltration à travers les murs. Des clapets anti-retour, le déplacement des équipements sensibles et la sécurisation des produits polluants répondent à d’autres scénarios : une stratégie efficace combine plusieurs dispositifs plutôt que de miser sur un équipement unique.
Les travaux doivent respecter les prescriptions du PPRI et être dimensionnés par un professionnel. Surélever une chaudière ou un tableau électrique peut réduire les dommages, mais une intervention mal conçue peut créer des risques électriques ou empêcher une évacuation rapide. Avant les travaux, vérifiez les règles locales, les éventuelles autorisations nécessaires et la compatibilité avec les garanties de l’assurance.
À l’échelle quotidienne, gardez les documents importants et les objets essentiels à un étage supérieur, repérez les coupures d’eau, de gaz et d’électricité, et préparez un moyen de communication de secours. Un plan familial doit préciser où se retrouver, comment rejoindre une zone sûre et qui accompagnera les personnes vulnérables. En cas d’alerte, suivez les consignes des autorités plutôt que de tenter de traverser une rue submergée : quelques dizaines de centimètres d’eau en mouvement peuvent suffire à déstabiliser une personne ou un véhicule.
Les informations de vigilance et d’alerte doivent être consultées auprès des services publics, notamment Météo-France, Vigicrues et les autorités locales. La prévision ne permet pas toujours d’anticiper exactement le niveau d’eau à chaque adresse ; elle donne cependant un délai précieux pour mettre en sécurité les personnes et les biens. Les consignes pratiques présentées dans ce guide sur les avertissements d’inondation complètent utilement la préparation du foyer.
Après un épisode, photographiez les dégâts avant le nettoyage, conservez les factures et contactez rapidement l’assureur. L’indemnisation au titre de la garantie catastrophe naturelle dépend notamment de la reconnaissance officielle de l’état de catastrophe naturelle pour la commune et de la situation contractuelle du logement. Respectez les délais de déclaration indiqués par votre contrat et demandez un accusé de réception pour conserver une trace de vos démarches.
La protection doit aussi être envisagée à l’échelle du quartier : entretien des fossés, capacité des réseaux pluviaux, accès aux voies de secours et travaux de prévention communaux influencent la vulnérabilité réelle. Pour une stratégie plus large, les mesures détaillées dans cet article consacré à la protection d’une maison contre les catastrophes naturelles peuvent aider à structurer un plan d’action cohérent.
Une bonne préparation ne supprime pas l’aléa, mais réduit les dommages, accélère le retour à la normale et protège la valeur patrimoniale du logement.
Vendre ou louer un logement exposé : transparence et valorisation patrimoniale
Pour un vendeur, une exposition au risque doit être traitée comme une information importante de la transaction, pas comme un détail à révéler au dernier moment. Un dossier cohérent comprend l’ERP à jour, les références du PPRI, les justificatifs de travaux et les informations disponibles sur les sinistres. La transparence permet à l’acquéreur de comprendre la situation et réduit le risque de contestation liée à une information déterminante omise ou présentée de manière incomplète.
Un logement exposé peut rester attractif si ses qualités sont réelles et si les mesures de prévention sont documentées. L’accès aux transports, la qualité du bâti, l’absence de dégâts antérieurs et la présence de dispositifs adaptés comptent dans l’évaluation. À l’inverse, une rénovation esthétique qui masque des infiltrations sans traiter leur cause peut fragiliser la confiance de l’acheteur et compliquer la négociation.
Le prix doit refléter l’ensemble des caractéristiques du bien, y compris les coûts anticipés et les restrictions éventuelles. Pour un investisseur, il faut recalculer le rendement après prise en compte des charges, des primes d’assurance, des travaux de prévention et d’une éventuelle vacance locative après sinistre. Un rendement brut séduisant peut devenir beaucoup moins intéressant une fois ces postes intégrés.
Les bailleurs doivent également fournir les informations réglementaires requises et vérifier que le logement reste décent et utilisable dans les conditions prévues au bail. Un risque connu ne dispense pas de maintenir le bien en état ni de réagir rapidement à un dommage. Si l’usage du logement ou l’accès à celui-ci est affecté, les conséquences sur la relation locative doivent être examinées avec l’assureur et, au besoin, un professionnel du droit.
La même logique vaut pour les biens atypiques, comme une propriété en bord de rivière ou un ancien moulin. Leur emplacement peut constituer un attrait fort, mais impose une analyse particulière des berges, des accès, des installations et des contraintes d’urbanisme. Une visite séduisante ne remplace jamais l’examen des documents et des coûts associés.
Pour éviter qu’une exposition ne devienne un frein majeur à la revente, conservez les rapports, les factures de travaux et les échanges avec l’assurance. Une documentation claire rend les risques compréhensibles et permet à l’acquéreur de distinguer une situation maîtrisée d’une incertitude non évaluée. En immobilier, la qualité de l’information participe directement à la confiance et à la valeur de négociation.
Les vérifications les plus utiles restent simples : adresse et parcelle dans Géorisques, lecture du PPRI, ERP récent, historique des sinistres, visite attentive et confirmation écrite des conditions d’assurance. C’est ce croisement, plutôt qu’un seul indicateur, qui permet de décider avec méthode.
Comment savoir gratuitement si une adresse est en zone inondable ?
Saisissez l’adresse ou la référence cadastrale sur Géorisques, puis consultez les rubriques consacrées aux inondations. Complétez la recherche avec le PPRI disponible en mairie ou en préfecture et l’état des risques du bien.
Une maison en zone inondable est-elle forcément difficile à assurer ?
Non. L’exposition ne signifie pas automatiquement qu’une assurance est impossible, mais les garanties, franchises et conditions dépendent du contrat et de la situation du bien. Demandez une réponse écrite à l’assureur avant l’achat.
Le PPRI indique-t-il la hauteur d’eau dans chaque maison ?
Pas nécessairement. Il classe et réglemente des secteurs à partir d’études de risque, mais ne constitue pas toujours une expertise précise du bâtiment. La configuration de la parcelle et les caractéristiques de la maison doivent être examinées séparément.
L’ERP suffit-il pour décider d’acheter ?
Non. L’ERP est une information réglementaire importante, mais il ne remplace ni la consultation du PPRI, ni l’analyse de l’historique des sinistres, ni l’évaluation des travaux et des conditions d’assurance.